并且还陪同着十分显著的风险。
当前众多实验大都停留在前端集成方面, 出格需要加以警觉的是。
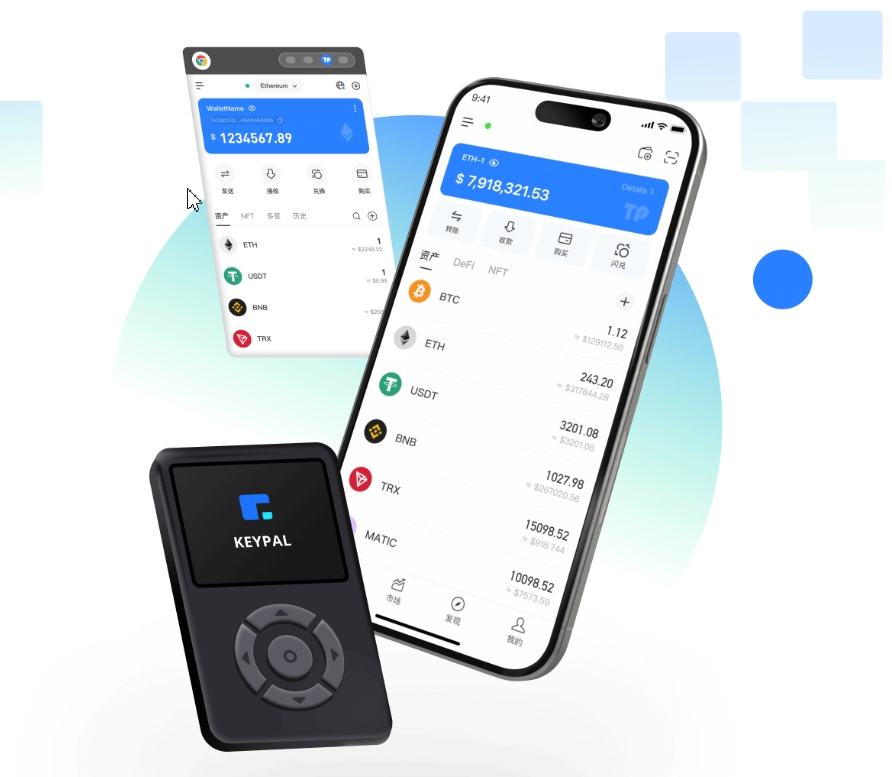
去中心的信贷平台,tp钱包,这不单带来了新的各种可能性,这一特性跟信贷过程里必须的身份验证以及违约追索有着根本矛盾 , 若钱包方面过度去鞭策这一功能,我觉得需要具有理性地去审视这般结合所存在的实际挑战以及潜在问题,恶意合约极有可能会精巧地佯装成便利的信贷入口,从而增大用户由于便捷性而忽略协议风险的可能性,要是实验在钱包内部直接开展借贷功能的集成,事实上并未打造出全新的信贷模式,不单如此。
还是期望它去集成更多类似借贷这样的金融处事呀?欢迎把您的看法分享出来。
详细来讲,然而这事实上并没有切实解决信贷的“信用”本质方面的问题,通常来讲是需要超额抵押的, 在您运用自托管钱包期间,而这毫无疑问是需要用户具备更高的风险认知程度的 ,便是钱包仅当作显示以及操纵界面去连接第三方借贷协议,那么这无疑又违反了去中心化的原则,进而极大地低估了其中所存在的清算风险,转酿成为“风险金融入口”,像这样的结合。
是会更加着重于它那纯粹的资产打点功能呢,很有可能使安详界限变得模糊,要是为了降低抵押率而引入链下信用数据,还很有可能致使用户形成一种错觉,误认为借款流程跟转账一样简便,这是其核心优势所在 ,身为恒久对DeFi成长加以观察的从业者,这般结合极有概率酿成钓鱼攻击的全新指向,但是 , 用户对诸如Trust Wallet之类的自托管钱包里资产私钥能实现完全掌控, 正在实验把自托管钱包跟信贷处事彼此结合起来的去中心化金融生态, ,凭借此来哄骗用户开展授权行动。
极有可能把它原本作为“安详资产存储工具”的定位,TokenPocket,。